Quanto seu estacionamento vai pagar de imposto em 2027? A reforma tributária nos estacionamentos coloca essa pergunta no planejamento do próximo ano, mas a resposta depende de informações que vão além do faturamento. O regime da empresa, suas despesas e a forma de atender e cobrar os clientes precisam entrar na análise.
O problema começa quando a avaliação se resume a uma alíquota divulgada em uma notícia. Sem conhecer o regime da empresa, as despesas, os documentos fiscais e o perfil dos clientes, esse número não mostra o efeito real sobre o negócio. Afinal, dois estacionamentos com faturamentos semelhantes podem ter estruturas bastante diferentes.
Por isso, a preparação deve partir da operação. Quanto entra pelo rotativo? Qual parcela vem de mensalistas? Existem contratos com empresas? As despesas estão documentadas? As respostas ajudam a transformar uma mudança tributária ampla em um plano de trabalho para o estacionamento.
O que muda no calendário da reforma
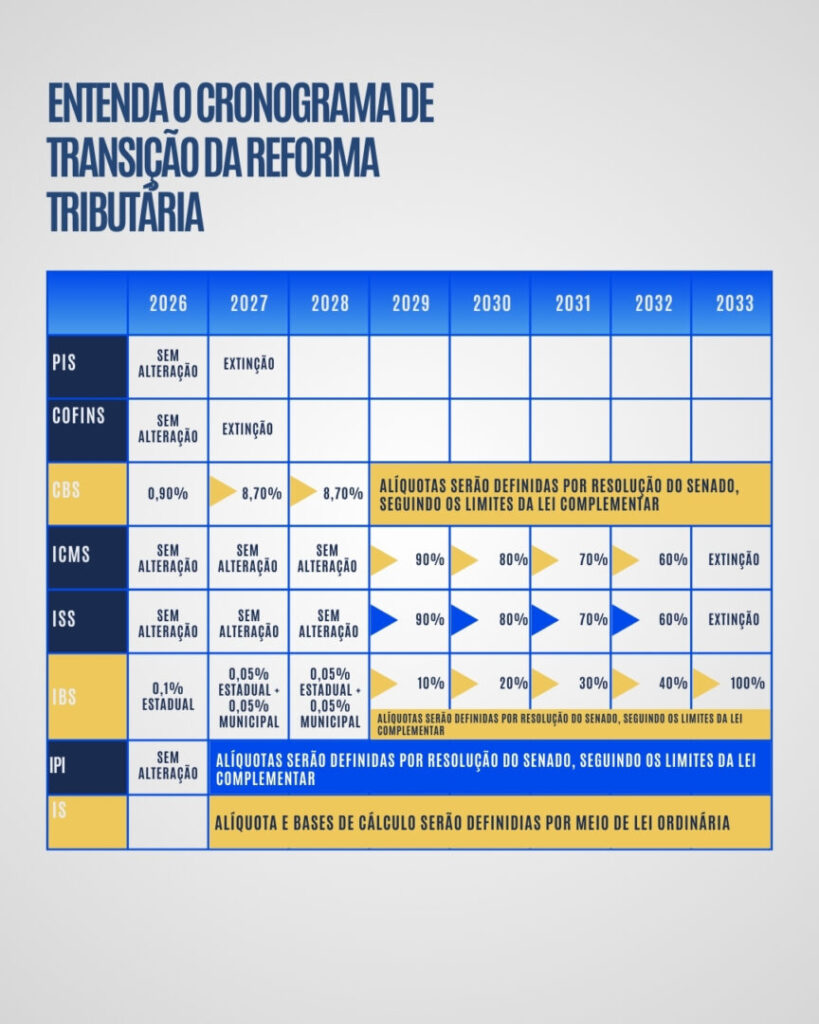
Duas siglas passam a fazer parte dessa conversa: CBS, a Contribuição sobre Bens e Serviços, de competência federal, e IBS, o Imposto sobre Bens e Serviços, de competência estadual e municipal. A implementação acontece em etapas, por isso é necessário observar o que vale em cada período.
Segundo o cronograma da Receita Federal, 2026 é o ano de testes da CBS e do IBS. Em 2027, o calendário prevê a cobrança da CBS e a extinção de PIS e Cofins. A substituição de ICMS e ISS pelo IBS ocorre gradualmente entre 2029 e 2032, com conclusão em 2033. Isso significa que o ISS não desaparece de uma vez em janeiro de 2027. Receita Federal
No caso do Simples Nacional, existe a possibilidade de manter os novos tributos no recolhimento unificado ou optar pelo regime regular de IBS e CBS, conforme as regras aplicáveis. A Receita Federal trata essa escolha separadamente da adesão ao Simples. Confira com o contador quais opções foram formalizadas para seu CNPJ e quais efeitos terão em 2027. Receita Federal
Para organizar o trabalho, peça à contabilidade um calendário específico para o estacionamento. Ele deve separar mudanças de apuração, documentos fiscais, obrigações acessórias e decisões de regime. Um cronograma geral ajuda a compreender a reforma, mas não substitui essa orientação individual.
Reforma tributária nos estacionamentos começa com informação confiável
O primeiro levantamento deve mostrar como o faturamento se forma. Separe receita do rotativo, mensalidades, convênios e outras atividades efetivamente prestadas. Se o negócio também oferece lavagem ou outros serviços, mantenha a identificação de cada operação para permitir o tratamento correto pela contabilidade.
Essa separação não significa que o gestor deva escolher sozinho um enquadramento tributário para cada receita. Ela serve para apresentar os fatos com clareza. Quando tudo aparece como uma única entrada no caixa, fica mais difícil conferir documentos e explicar diferenças entre o sistema operacional e os registros contábeis.
Organize também descontos, cancelamentos e valores a receber. Uma saída registrada não representa necessariamente um recebimento imediato. Da mesma forma, um depósito na conta pode quitar serviços prestados anteriormente. Essas diferenças precisam estar visíveis para que a simulação considere a realidade do negócio.
Não confunda dinheiro na conta com resultado da operação
O movimento bancário, sozinho, não explica o desempenho do estacionamento. Antecipações de recebíveis, pagamentos de dívidas e compras de equipamentos alteram o caixa, mas têm naturezas diferentes. Misturar tudo pode distorcer tanto a análise de rentabilidade quanto o planejamento para a transição tributária.
Monte uma relação das receitas e despesas por competência, com apoio da contabilidade, e acompanhe separadamente quando os valores entram ou saem. Essa organização permite avaliar a capacidade de pagamento sem perder de vista o período em que o serviço foi prestado.
Na prática, o gestor precisa conseguir responder duas perguntas: a operação gera resultado suficiente e há dinheiro disponível para pagar os compromissos nas datas previstas? A reforma torna essa conferência ainda mais relevante, mas o benefício continua depois da adaptação. São controles necessários para qualquer decisão de investimento ou reajuste.
Revise despesas e documentos antes de simular impostos
Liste aluguel, folha, energia, manutenção, sistemas, seguros e serviços contratados. Em seguida, verifique se a documentação está organizada e se os pagamentos correspondem ao que foi contratado. Uma despesa lançada apenas como “diversos” dificulta a análise e pode esconder custos que merecem revisão.
Não presuma que toda despesa reduzirá o imposto a pagar. A possibilidade de crédito depende das regras aplicáveis e das características da operação. O papel do gestor é fornecer documentos e informações consistentes; a avaliação tributária precisa considerar a legislação e o regime da empresa.
Também identifique contratos próximos do vencimento. Se a operação pretende trocar equipamentos ou contratar serviços, vale levar esse planejamento para a simulação. Assim, a contabilidade trabalha com um cenário provável para 2027, em vez de repetir despesas de um ano que já não representa a estrutura futura.
Compare cenários completos antes de mexer na tabela
O reajuste do estacionamento deve considerar custos, demanda e posicionamento, além dos tributos. Aumentar preços apenas porque uma notícia menciona uma alíquota pode afastar clientes sem resolver a necessidade financeira. O caminho mais seguro é comparar cenários com premissas claras e valores calculados para o negócio.
Peça uma simulação que mostre receita projetada, tributos, despesas e resultado. Depois, altere variáveis como ocupação, preço médio e composição dos clientes. O objetivo é descobrir o que mais influencia a margem e como a operação responde às variações sem deixar de pagar suas despesas.
Considere um exemplo hipotético: o estacionamento prevê faturar R$ 60 mil por mês, mas parte desse valor depende de contratos ainda em negociação. Trabalhar apenas com a projeção otimista pode levar a decisões precipitadas. Compare também um cenário com receita menor e mantenha explícito o que ainda não está confirmado.
Contratos com empresas merecem uma revisão própria
Estacionamentos que atendem frotas, escritórios, clínicas e outros estabelecimentos precisam conferir como seus contratos tratam preços, faturamento e eventuais reajustes. A revisão deve identificar o que foi acordado, quem recebe a nota e quais informações o cliente exige para processar o pagamento.
Se um contratante perguntar sobre créditos tributários, encaminhe a questão à contabilidade antes de prometer qualquer vantagem. A possibilidade de aproveitamento depende das condições legais e do enquadramento das partes. Uma explicação comercial imprecisa pode criar expectativa que a documentação não confirma.
Também vale antecipar a comunicação sobre mudanças operacionais. Se o documento fiscal passar a ter um novo formato ou uma informação adicional, avise o responsável financeiro do cliente. Uma pequena preparação pode evitar que a nota fique parada em aprovação e atrase o recebimento do estacionamento.
Confira a emissão de notas antes da virada do ano
A preparação fiscal também precisa chegar ao atendimento. Para ME e EPP optantes pelo Simples Nacional, a orientação do Portal Nacional da NFS-e determina o uso do Emissor Nacional para competências a partir de 1º de novembro de 2026. Essa adequação já merece conferência, antes mesmo da chegada de 2027. gov.br
Verifique com a contabilidade e o fornecedor do emissor se o cadastro, as classificações e o fluxo de transmissão atendem ao enquadramento da empresa. Depois, acompanhe a autorização dos documentos. Enviar uma solicitação não significa que a nota foi emitida corretamente, e uma rejeição precisa ter responsável pelo tratamento.
Também alinhe o procedimento com os funcionários que recebem os pedidos dos clientes. Eles devem saber quais informações solicitar e como encaminhar dúvidas. A definição tributária deve chegar pronta à operação, evitando que o atendente precise interpretar regras fiscais enquanto outros motoristas aguardam.
Divida as responsabilidades da adaptação
A contabilidade orienta o enquadramento e a apuração. O fornecedor do emissor cuida das adequações técnicas sob sua responsabilidade. A gestão do estacionamento garante cadastros, processos e conferências. Quando ninguém define essas tarefas, cada parte pode acreditar que a outra já resolveu o problema.
Crie um plano simples com atividade, responsável, prazo e evidência de conclusão. “Atualizar o sistema” é uma descrição ampla demais. Prefira algo verificável, como confirmar a versão utilizada, executar um teste orientado e registrar o retorno recebido do emissor.
Inclua uma rotina para acompanhar erros e pendências. Uma adaptação não termina quando a configuração é alterada. É preciso verificar se os documentos foram autorizados, se os valores estão corretos e se a contabilidade consegue acessar as informações de que necessita para trabalhar.
Prepare 2027 com dados do seu próprio pátio
A reforma tributária nos estacionamentos exige acompanhamento, mas não precisa virar uma sequência de decisões tomadas no susto. Comece pela qualidade dos registros, organize as perguntas e solicite simulações que considerem o funcionamento real da empresa. Esse trabalho permite discutir alternativas com mais clareza.
Para aprofundar o diagnóstico financeiro, leia também como calcular o lucro de um estacionamento. Depois, reúna os dados da sua operação e marque uma revisão com a contabilidade antes de definir o orçamento e a tabela de preços de 2027.
Se os registros do pátio ainda estão espalhados entre anotações e controles separados, fale com gente para conhecer as soluções de gestão para estacionamentos. Informações organizadas ajudam o gestor a acompanhar a operação e a fornecer dados mais consistentes à contabilidade.